墨西哥参议院推进2027年收入方案及企业税收扣除限制
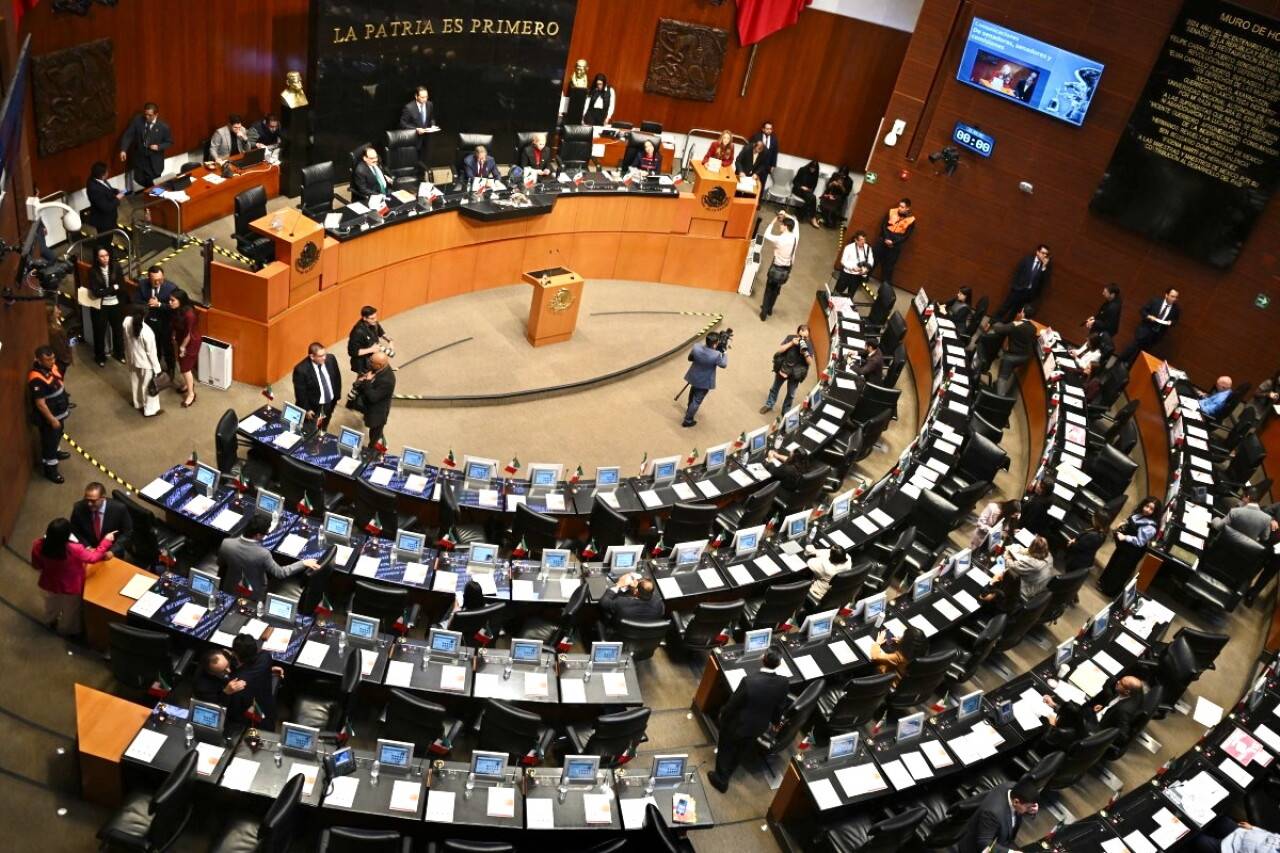
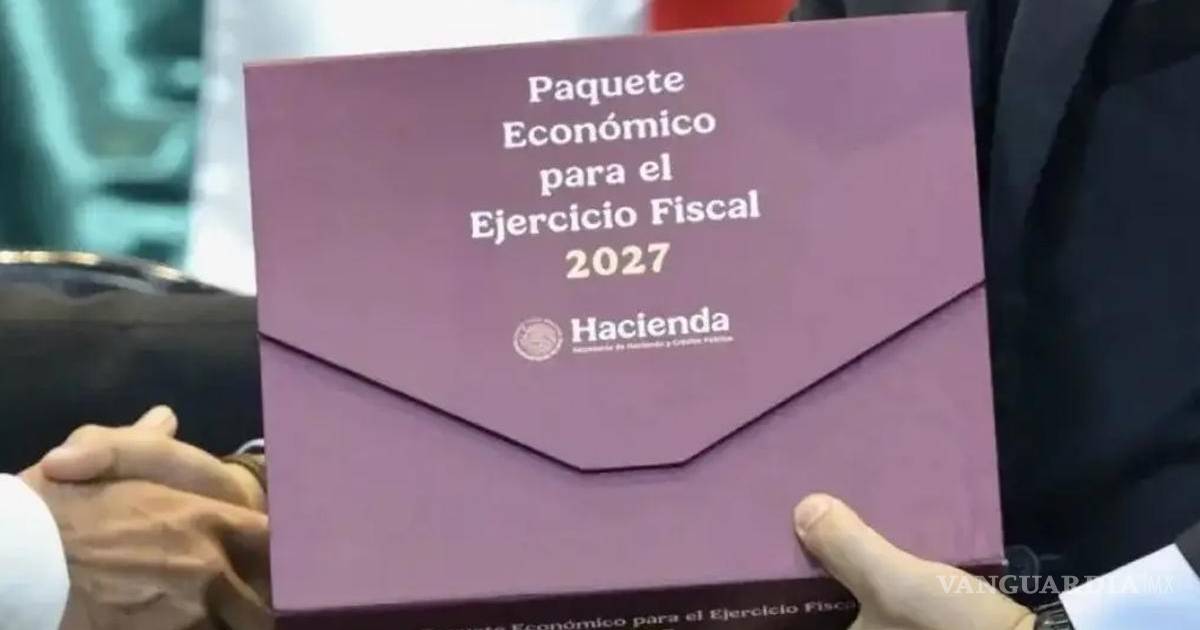
墨西哥参议院财政和公共信贷委员会、第一立法研究委员会以“快速审议”方式,通过了构成2027年经济一揽子计划的三项意见,涉及《联邦权利法》《所得税法》修正案和《联邦收入法》。三项意见在同一场会议中、无保留意见获多数票通过。
《联邦收入法》意见显示,2027年公共财政预计收入总额为10.63万亿比索,其中税收收入为6.26万亿比索,占58.9%;债务将成为第二大收入来源,规模为1.47万亿比索,占13.9%;石油等商品销售及服务收入为1.45万亿比索,占13.7%。经济政策标准预计实际国内生产总值增长1.5%至2.5%,平均汇率为17.9比索兑1美元,墨西哥出口原油混合价格均值为每桶61.8美元,并预计向各州和市提供5.7万亿比索的联邦参与分成收入。
所得税法修正案拟限制年收入超过5000万比索企业的扣除额:当扣除额超过可累计收入的96.7%时,不得申请超过该比例的扣除;低于这一比例的企业,扣除上限为99%。累计税务亏损每个财年最多可抵扣应税利润的50%,但可抵扣期限将由10年延长至20年。参议院方面表示,这些规定并非普遍取消扣除或亏损,而是设定计算规则,避免人为压低应税基础。
律师和企业警告称,新规定可能与40小时工作制、海关法最新修正案及SAT加强对发票造假行为的监管一道,影响企业现金流。部分律师正在分析能否以税收领域规定侵犯人权为由申请宪法保护令。
对你的影响
在墨经营的企业需关注扣除上限及累计亏损抵扣规则变化。